GRI、SASB、IFRS S1/S2怎麼選?三大ESG報告準則差異與企業導入指南
企業要做永續報告書時,GRI、SASB、IFRS S1/S2常常一起出現,但它們其實不是三套完全相同、互相取代的規則。真正的差異,在於「要向誰報告」、「什麼資訊算重大」以及「如何把永續議題連到企業經營與財務」。
如果企業一開始就直接逐條對準則,很容易做出很多表格,最後卻沒有回答最核心的問題:這份報告到底要服務哪些使用者?哪些議題需要揭露?哪些數據真的要長期管理?
以下用企業實務角度,帶您一次看懂 GRI、SASB、IFRS S1/S2 的角色、差異,以及三者如何整合。
先講結論:三套準則不是「三選一」
GRI、SASB與IFRS S1/S2關注的角度不同,因此企業未必要只選一套。
• GRI:重點是企業對經濟、環境與人的重大衝擊,主要面向廣泛利害關係人。
• SASB:重點是產業別的永續議題與量化指標,主要支援投資人與資本市場比較。
• IFRS S1/S2:重點是可能影響企業前景的永續風險與機會;S2特別聚焦氣候,並要求與策略、風險、績效及財務決策連結。
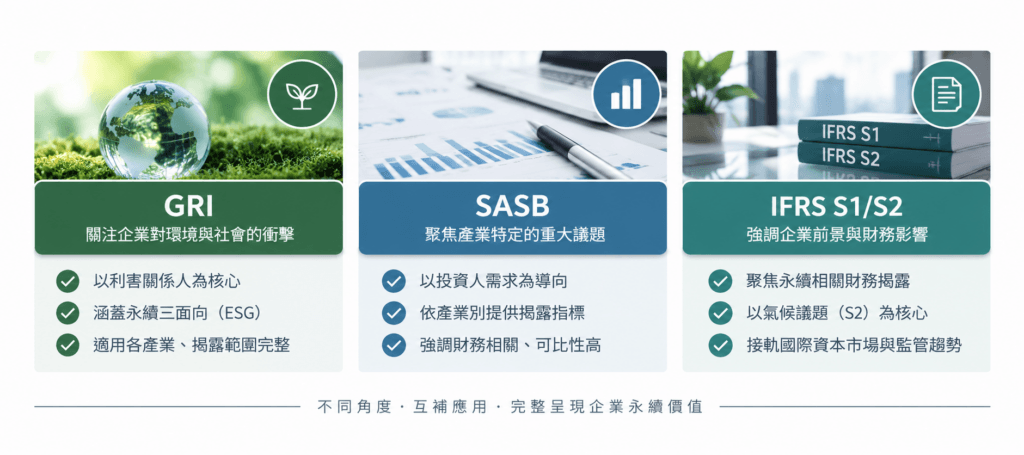
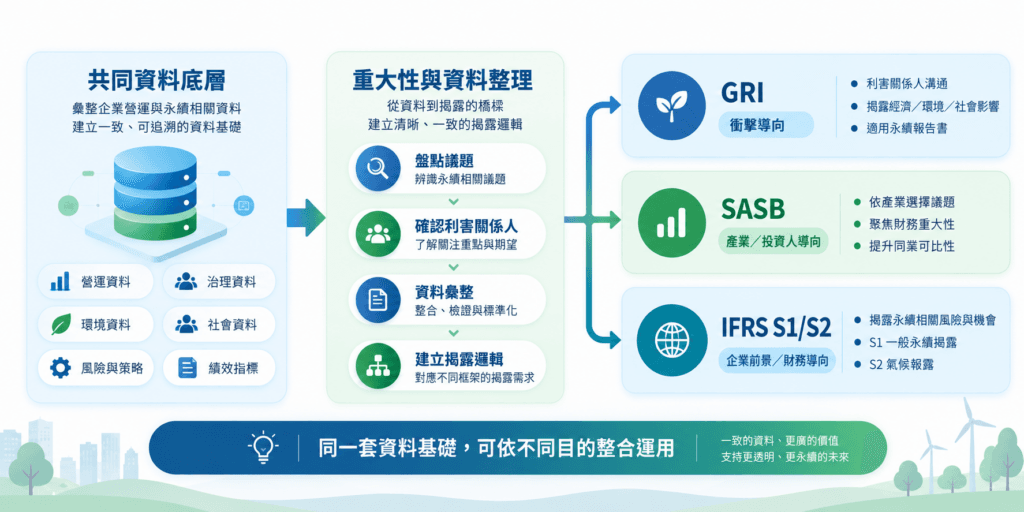
因此,若企業既要對社會說明影響,也要回應投資人與供應鏈要求,最有效率的作法通常是「共用資料、分層揭露」,而不是重複做三套獨立報告。
一、GRI是什麼?從「企業造成的衝擊」出發
GRI Standards的核心,是讓組織公開說明對經濟、環境與人的重大影響。GRI採模組化架構,包括Universal Standards、Sector Standards與Topic Standards。
• Universal Standards:建立所有組織共同的報導基礎、一般揭露與重大主題判定。
• Sector Standards:依特定產業提供可能的重要衝擊脈絡。
• Topic Standards:針對氣候、能源、生物多樣性、職安、人權等主題提供揭露要求。
如果企業的主要目標是編製完整永續報告書、回應員工、客戶、社區、主管機關與供應鏈等利害關係人,GRI通常會是重要的報導基礎。
二、SASB是什麼?從「產業與投資人」出發
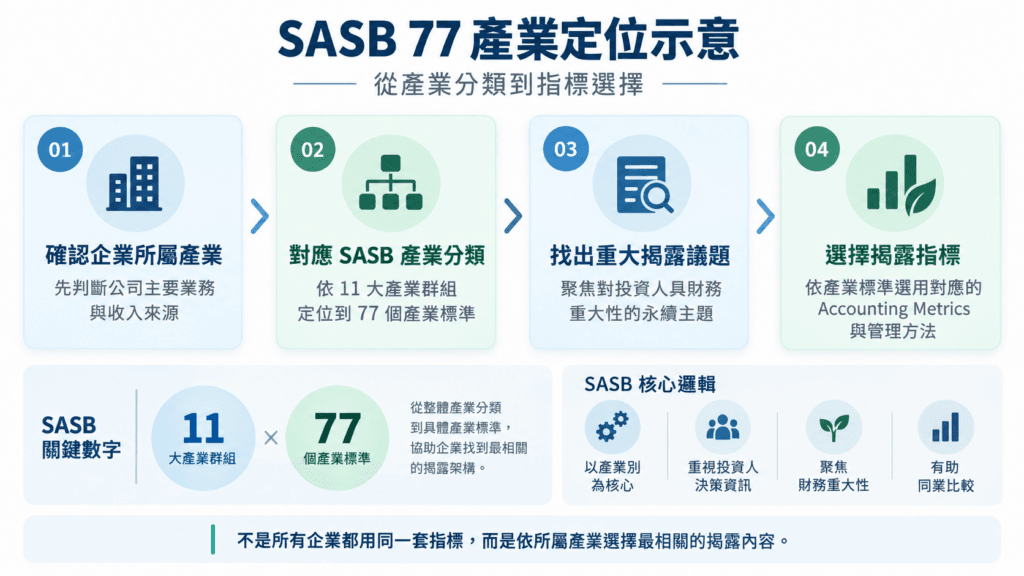
SASB的最大特色是產業化。SICS產業分類涵蓋11個部門、77個產業,不同產業會有不同的永續議題與衡量指標。
例如製造業可能關注能源、原料、產品品質與職安;科技業可能更重視資料安全、人才與產品生命週期;金融業則會有信用風險、資訊安全與責任金融等議題。
2022年後,SASB Standards由IFRS Foundation旗下的ISSB承接維護。因此SASB現在不應被理解成「舊準則」,而是IFRS永續揭露體系中非常重要的產業別資訊來源。
三、IFRS S1/S2是什麼?從「企業前景與財務」出發
IFRS S1與IFRS S2由ISSB發布。S1是永續相關財務資訊的一般揭露要求,S2則針對氣候相關風險與機會。兩套準則均自2024年1月1日或之後開始的年度報導期間生效。
• IFRS S1:揭露可能合理預期影響企業現金流、融資取得或資金成本等企業前景的永續風險與機會。
• IFRS S2:聚焦氣候相關實體風險、轉型風險與機會,並要求氣候策略、風險管理、指標與目標等資訊。
換句話說,IFRS S1/S2不是只要企業「做很多ESG活動」,而是要說明這些永續議題如何真正影響公司未來。
四、三大準則一張表看懂
| 比較面向 | GRI | SASB | IFRS S1/S2 |
| 核心目的 | 揭露組織對經濟、環境與人的重大衝擊 | 提供產業別、投資人決策有用的永續指標 | 揭露可能影響企業前景的永續風險與機會;S2專注氣候 |
| 主要使用者 | 廣泛利害關係人,包含投資人、員工、社區、客戶、政府等 | 投資人與資本市場 | 投資人、貸款人及其他一般目的財務報告使用者 |
| 重大性視角 | 衝擊重大性(impact materiality) | 財務重大性/投資決策相關性 | 財務重大性:可能影響現金流、融資取得或資金成本等企業前景 |
| 架構特色 | Universal+Sector+Topic模組化標準 | 依產業分類提供可比較的議題與量化指標 | S1為一般要求;S2為氣候揭露,採治理、策略、風險管理、指標與目標架構 |
| 產業導向 | 透過Sector Standards辨識特定產業重大衝擊 | 高度產業化,SICS涵蓋77個產業 | 要求產業別資訊;SASB可作為辨識產業相關風險、機會與指標的重要來源 |
| 最適合的情境 | 永續報告書、利害關係人溝通、衝擊管理 | 投資人溝通、產業績效比較、指標選擇 | 資本市場、財務連結、氣候風險、法規接軌 |
| 能否單獨使用 | 可以,但需依適用GRI要求建立完整報導 | 可作產業型揭露基礎,但現今與ISSB關係密切 | 可以依採用要求編製;企業也可與GRI搭配形成更完整揭露 |
五、最大的差異:重大性不是同一件事
企業做ESG報告時最容易混淆的,就是「重大性」。不同準則在判斷重大資訊時,站的位置不同。
• GRI看衝擊重大性:企業對環境、人與經濟造成哪些重大正面或負面影響。
• SASB看產業與投資決策相關性:哪些永續議題最可能影響該產業的企業價值與績效。
• IFRS S1/S2看財務重大性:哪些永續風險與機會可能影響企業前景,以及投資人、貸款人等資源提供者的決策。
因此,同一個議題可能因為「對環境與社會影響很大」而在GRI中重要,也可能因為「將影響成本、收入、融資或資產價值」而在IFRS S1/S2中重要。兩個角度可以同時存在。
六、SASB與IFRS S1/S2到底是什麼關係?
SASB並不是IFRS S1/S2的競爭者。ISSB已承接SASB Standards,而IFRS S1/S2在實務應用上也強調產業別資訊。SASB能幫助企業把「這個產業應該特別注意哪些永續風險、機會與指標」做得更具體。
可以把IFRS S1/S2想成企業永續相關財務揭露的骨架,而SASB提供更細的產業視角。
七、GRI與IFRS S1/S2可以一起用嗎?
可以。GRI與IFRS Foundation持續推動互通性,目的就是降低企業同時回應不同報導需求時的重工。兩者仍保有不同目的,但底層數據可以共用。
例如溫室氣體排放,同一組經過定義、盤查與覆核的數據,可以依GRI說明企業環境衝擊,也可以依IFRS S2說明氣候風險、目標與財務影響。重點不是重算一次,而是清楚掌握邊界、方法與使用目的。
八、企業到底該用哪一套?
1. 如果是第一次編製永續報告書
可先以GRI建立完整報導架構與重大主題管理,再視投資人、法規與供應鏈需求增加SASB或IFRS S1/S2。
2. 如果是上市櫃、募資或資本市場導向
IFRS S1/S2與SASB的重要性會提高,尤其是氣候風險、財務連結與產業指標。
3. 如果是高碳排、出口或國際供應鏈企業
建議從氣候、能源、碳排、供應鏈與產業風險建立跨準則資料矩陣。
4. 如果企業資源有限
不要一開始就做三套獨立制度。先做「議題盤點+資料字典+責任分工」,再決定哪些準則是必要揭露。
九、綠色山蒝的顧問做法:一套資料底層,三個揭露視角
企業真正需要的,不是更多表格,而是一套可以長期維護的永續資料管理邏輯。綠色山蒝在規劃時,會先把三套準則共通的底層資料整合,再依不同使用者輸出。
• 第一步|確認目的:法規、永續報告、供應鏈、投資人、ESG評鑑,哪一個是優先?
• 第二步|盤點議題:把GRI重大衝擊、SASB產業議題、IFRS永續風險與機會放在同一張議題母表。
• 第三步|建立資料字典:定義KPI、單位、邊界、資料來源、負責人與佐證。
• 第四步|做揭露對照:同一筆資料可回應哪些GRI、SASB、IFRS S1/S2要求。
• 第五步|建立內控:確保永續報告、年報、客戶問卷與投資人資料的數字一致。
十、最常見的錯誤
1. 只問「哪一套最好」
沒有一套準則適合所有目的,先確認使用者與需求才是核心。
2. 把三套準則各做一套資料
這會造成重工與數字不一致;正確方向是建立共同資料底層。
3. 只談ESG活動,不談管理與績效
準則要求的是可追蹤、可比較、可驗證的資訊,不只是案例故事。
4. 忽略產業差異
SASB與IFRS的產業資訊不是裝飾,產業分類會直接影響應揭露的議題與指標。
5. 重大性只有一種
GRI的衝擊重大性與ISSB的財務重大性必須分清楚,否則報告邏輯會混亂。
FAQ|GRI、SASB、IFRS S1/S2常見問題
Q1:GRI和IFRS S1/S2可以同時放在同一本永續報告書嗎?
可以,但應清楚標示各揭露依據,並確保重大性、邊界與指標定義一致。
Q2:SASB是不是已經被ISSB取代?
不是。SASB Standards目前由ISSB維護,仍是產業別揭露的重要工具。
Q3:做GRI就一定要做SASB嗎?
不一定,要看企業產業、投資人需求、法規、供應鏈與報告目的。
Q4:IFRS S1/S2只適合上市公司嗎?
不是只有上市公司才能使用,但是否必須採用以及採用時程,要依各地法規與主管機關規定判斷。
Q5:要整合三套準則,最先做什麼?
先做企業需求與資料盤點。沒有可靠的KPI、邊界、責任人與佐證,再完整的準則對照表也無法落地。
企業準備開始做ESG報告?可以先從這三件事開始
第一,整理公司目前已經有的ESG資料,例如能源、碳排、水、廢棄物、職安、員工、供應商、客訴與治理制度。第二,確認外部要求來自哪裡,例如客戶、供應鏈、投資人、主管機關或ESG評鑑。第三,再決定需要以GRI、SASB、IFRS S1/S2中的哪一套或哪一種組合建立報導架構。
綠色山蒝可協助企業進行準則差異盤點、重大議題分析、SASB產業指標盤點、IFRS S1/S2接軌、ESG資料治理與永續報告書規劃,讓同一套資料可以更有效率地回應不同揭露需求。
資料更新提醒
本篇依2026年9月可查得之GRI、IFRS Foundation/ISSB與SASB官方資訊整理。GRI Topic/Sector Standards、SASB Standards與IFRS Sustainability Disclosure Standards仍持續更新;企業實際採用時,應以最新官方版本、主管機關規定與自身適用範圍為準。